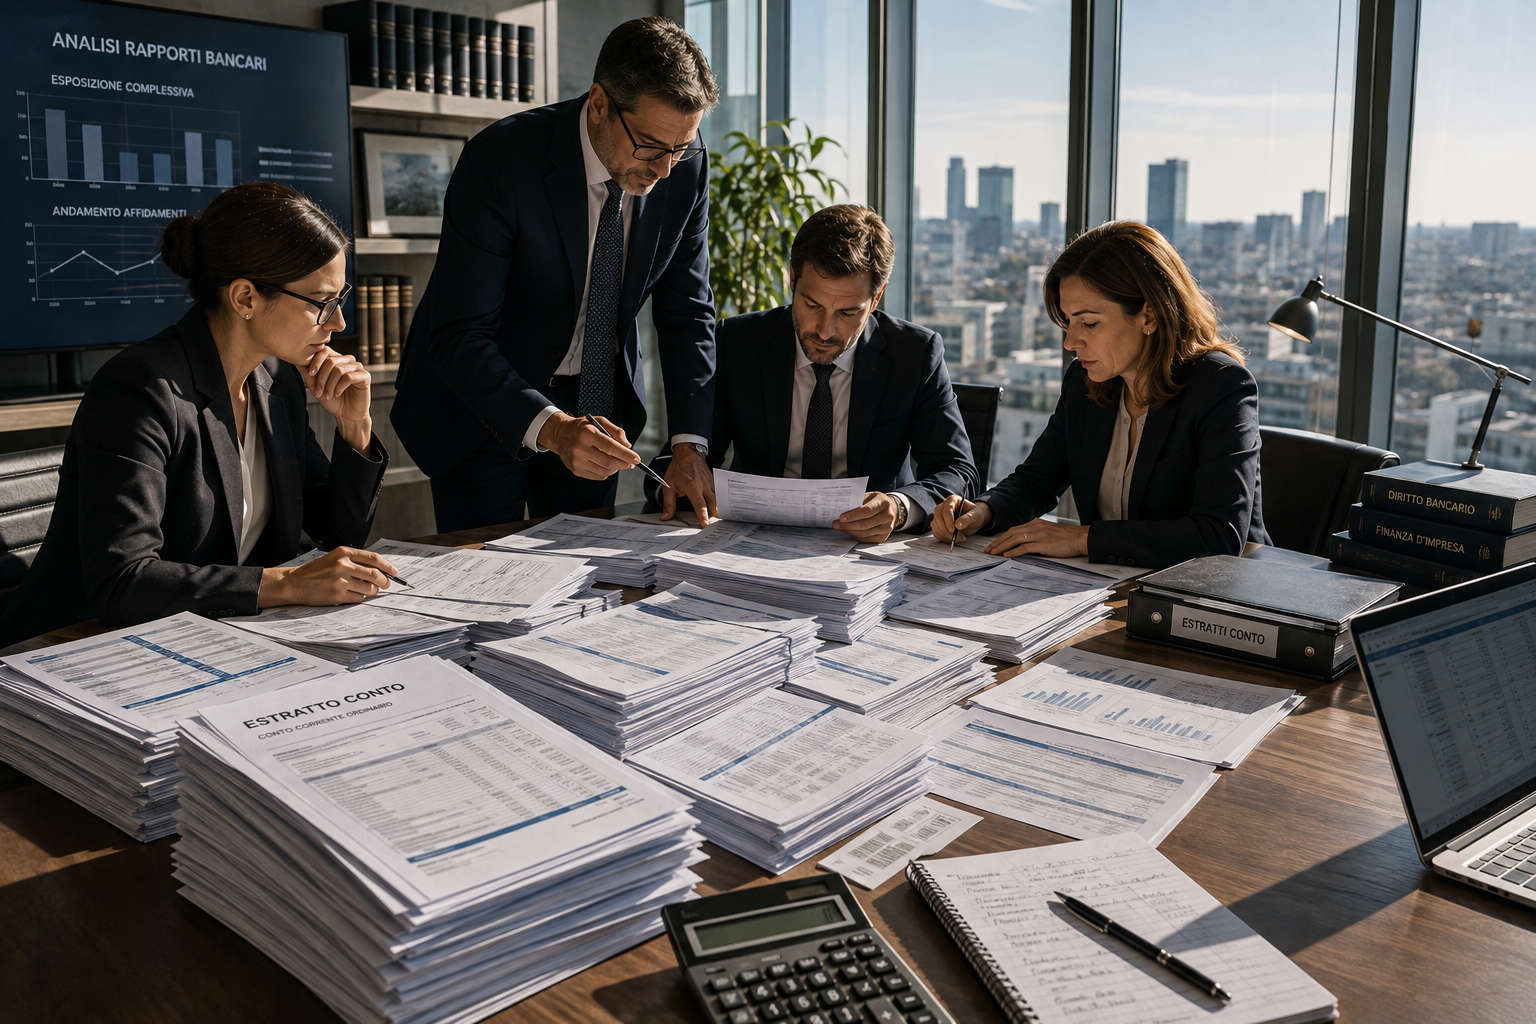
I rapporti tra imprese, professionisti e istituti di credito sono spesso caratterizzati da una notevole complessità.
Mutui, finanziamenti, aperture di credito, leasing, affidamenti, conti correnti e altri rapporti bancari producono nel tempo una quantità significativa di informazioni e movimentazioni che non sempre sono semplici da ricostruire e verificare.
Quando un’impresa entra in una fase di difficoltà finanziaria, prima di affrontare un piano di rientro, una ristrutturazione dell’indebitamento o una controversia con l’istituto di credito, può essere quindi fondamentale ricostruire con precisione la storia dei rapporti bancari e verificare la correttezza delle condizioni applicate e delle operazioni effettuate.
È in questo contesto che la consulenza tecnica di parte può assumere un ruolo importante.
Non soltanto come supporto nell’ambito di un contenzioso già iniziato, ma anche come strumento di analisi e conoscenza della reale posizione finanziaria dell’impresa.
1. Quando il rapporto con la banca diventa un elemento di criticità
Per un’impresa il rapporto con il sistema bancario rappresenta spesso una componente essenziale della gestione.
Finanziamenti, affidamenti e linee di credito consentono di sostenere gli investimenti, gestire il capitale circolante e affrontare i normali fabbisogni finanziari dell’attività.
Quando però emergono tensioni finanziarie, il rapporto con la banca può diventare particolarmente delicato.
Una revoca o riduzione degli affidamenti, una richiesta di rientro, una classificazione a sofferenza, una contestazione relativa agli interessi o alle commissioni applicate oppure una segnalazione nei sistemi di informazione creditizia possono incidere significativamente sulla capacità dell’impresa di continuare a operare.
In queste situazioni è importante non limitarsi a considerare quanto risulta dovuto, ma comprendere anche come quella posizione si è formata nel tempo.
2. Analizzare il rapporto bancario prima di prendere decisioni
Prima di assumere decisioni che possono incidere significativamente sull’equilibrio finanziario dell’impresa, può essere opportuno effettuare una ricostruzione tecnica dei rapporti intrattenuti con gli istituti di credito.
L’analisi può riguardare, in relazione alla documentazione disponibile e alle caratteristiche del singolo rapporto, contratti, estratti conto, scalari, condizioni economiche, movimentazioni, finanziamenti, garanzie e altre informazioni rilevanti.
L’obiettivo è ricostruire l’evoluzione del rapporto e verificare se emergano profili che meritano ulteriori approfondimenti sotto il punto di vista economico, contabile o contrattuale.
Un’attività di questo tipo può assumere particolare rilevanza quando l’impresa sta affrontando una situazione di tensione finanziaria e deve comprendere con precisione la propria esposizione complessiva.
3. Le possibili anomalie nei rapporti bancari
Nel corso di un rapporto bancario possono emergere differenti profili che richiedono una verifica.
A seconda della tipologia di rapporto e della documentazione disponibile, l’analisi può riguardare, ad esempio:
- la corretta applicazione delle condizioni economiche previste dal contratto;
- interessi e commissioni applicati nel corso del rapporto;
- modalità di calcolo delle competenze;
- movimentazioni e addebiti presenti negli estratti conto;
- rapporti di finanziamento e relativo piano di rimborso;
- garanzie prestate dall’impresa o dai suoi soci;
- modalità di determinazione dell’esposizione debitoria;
- eventuali problematiche relative alle segnalazioni nei sistemi di informazione creditizia o nella Centrale dei rischi;
- eventuali anomalie operative o contrattuali che emergano dalla documentazione.
Non ogni differenza o irregolarità contabile determina automaticamente un diritto alla restituzione o una responsabilità dell’intermediario.
Proprio per questo è fondamentale che l’analisi venga effettuata in modo rigoroso, documentato e riferito alle caratteristiche specifiche del rapporto.
4. La Centrale dei rischi e l’impatto sulla capacità di finanziamento
Un aspetto particolarmente delicato riguarda le informazioni registrate nella Centrale dei rischi.
La Banca d’Italia evidenzia nel proprio Rapporto 2025 che sono stati presentati oltre 3.200 esposti relativi alle segnalazioni nella Centrale dei rischi, circa il 14% in più rispetto all’anno precedente. Poco più della metà delle contestazioni ha riguardato presunti errori nelle segnalazioni a sofferenza.
La Centrale dei rischi rappresenta infatti una fonte informativa importante per il sistema bancario: gli intermediari possono consultare le informazioni relative all’indebitamento complessivo della clientela quando valutano una richiesta di finanziamento.
Per un’impresa, una contestazione relativa alla correttezza di una segnalazione può quindi assumere una rilevanza che va oltre il singolo rapporto bancario.
Anche per questo, quando emergono elementi di criticità, è importante procedere a una verifica documentale e tecnica della posizione, senza limitarsi a una valutazione superficiale della segnalazione.
5. Dalla consulenza tecnica alla strategia per affrontare la difficoltà
La consulenza tecnica di parte non dovrebbe essere considerata esclusivamente come uno strumento da utilizzare quando il contenzioso è già iniziato.
In determinate situazioni può diventare una componente della più ampia strategia di gestione della difficoltà finanziaria.
Conoscere la reale consistenza dell’esposizione bancaria può infatti essere fondamentale per valutare le possibili alternative: confronto con l’intermediario, rinegoziazione, definizione della posizione, ristrutturazione dell’indebitamento o, quando ne ricorrano i presupposti, accesso agli strumenti previsti dall’ordinamento per la gestione della crisi.
Prima di negoziare un debito, è quindi importante sapere esattamente quale sia il debito da negoziare.
Una ricostruzione tecnica adeguata può fornire agli imprenditori e ai loro consulenti una base informativa più solida per assumere decisioni consapevoli.
6. Quando l’analisi tecnica incontra il diritto
Le problematiche bancarie raramente sono esclusivamente contabili.
Una questione può presentare contemporaneamente profili economici, finanziari, contrattuali e giuridici.
Per questo motivo, nei casi più complessi, l’attività del consulente tecnico deve potersi coordinare con quella del professionista legale.
Il consulente tecnico analizza i dati, ricostruisce i rapporti e quantifica, ove possibile, gli effetti economici delle questioni oggetto di verifica.
Il professionista legale valuta invece gli aspetti giuridici, contrattuali e processuali e individua, nell’ambito delle proprie competenze, le strategie di tutela più appropriate.
Il valore aggiunto nasce proprio dal confronto tra queste competenze.
7. Il ruolo della Consulenza Tecnica di Parte nel contenzioso bancario
Quando una controversia arriva davanti all’autorità giudiziaria, la consulenza tecnica di parte può rappresentare un importante supporto specialistico.
Il consulente di parte può contribuire alla ricostruzione tecnica della controversia, esaminare la documentazione bancaria, formulare osservazioni sulle metodologie di calcolo e fornire al legale gli elementi tecnici necessari per sostenere le proprie argomentazioni.
La consulenza tecnica non sostituisce quindi l’attività dell’avvocato e non determina autonomamente l’esito della controversia.
È uno strumento tecnico che consente di trasformare una complessa serie di dati bancari in un’analisi comprensibile, verificabile e utilizzabile nell’ambito della strategia difensiva.
8. Anche gli strumenti stragiudiziali possono essere importanti
Il contenzioso giudiziario non rappresenta necessariamente il primo e unico strumento per affrontare una controversia bancaria.
Il Rapporto della Banca d’Italia evidenzia l’importanza degli esposti come strumento di tutela nelle relazioni tra clientela e intermediari. Nel 2025, escludendo le materie estranee alla competenza dell’Istituto, nella metà dei casi i clienti hanno ottenuto l’accoglimento totale o parziale delle proprie richieste.
L’esposto non costituisce una decisione giudiziaria sulla controversia, ma può rappresentare, nelle situazioni in cui sia pertinente, uno strumento attraverso il quale sottoporre all’attenzione della Banca d’Italia comportamenti ritenuti irregolari o scorretti nell’ambito dei rapporti bancari e finanziari.
Anche in questo contesto, una corretta ricostruzione tecnica della posizione può essere utile per individuare con precisione le questioni da sottoporre all’intermediario e, quando appropriato, alle autorità o agli organismi competenti.
9. Il valore della consulenza quando l’impresa è in difficoltà
Quando l’impresa attraversa una fase di tensione finanziaria, ogni elemento che incide sulla sua posizione debitoria deve essere attentamente valutato.
Un’analisi dei rapporti bancari può contribuire a comprendere meglio la situazione complessiva e a individuare eventuali elementi che meritano di essere approfonditi prima di assumere decisioni.
Questo può essere particolarmente importante quando l’impresa deve affrontare contemporaneamente più rapporti bancari, esposizioni finanziarie, garanzie e problematiche legate alla continuità aziendale.
L’obiettivo non è cercare necessariamente un contenzioso, ma conoscere la propria posizione per poter scegliere consapevolmente come affrontarla.
10. L’approccio multidisciplinare di Fiscal Unity
Fiscal Unity mette a disposizione delle imprese competenze economiche, contabili, finanziarie e di revisione che possono essere integrate, nei casi che lo richiedono, con competenze legali.
Nell’analisi delle problematiche bancarie questo approccio consente di affrontare la situazione da prospettive differenti ma coordinate.
La ricostruzione tecnica dei rapporti può essere affiancata dalla valutazione della situazione economico-finanziaria dell’impresa e dall’analisi delle possibili conseguenze delle diverse strategie.
Quando sono necessari approfondimenti di natura legale o processuale, il confronto con i professionisti di Legal Unity, che condividono la sede legale con Fiscal Unity, consente di integrare l’analisi economica con quella giuridica, nel rispetto delle rispettive competenze professionali.
Una sola squadra, competenze diverse, una visione complessiva del problema.
Conoscere il problema è il primo passo per risolverlo
Un rapporto bancario complesso non può essere affrontato soltanto sulla base del saldo risultante dall’ultimo estratto conto.
Quando emergono difficoltà, contestazioni o dubbi sulla correttezza delle condizioni applicate, è importante ricostruire la storia del rapporto, analizzare la documentazione e comprendere la reale consistenza dell’esposizione.
La consulenza tecnica di parte può rappresentare uno strumento prezioso non soltanto nel contenzioso, ma anche nella fase precedente, quando l’impresa deve valutare come affrontare una situazione di tensione finanziaria.
Analizzare, verificare e comprendere prima di decidere: è questo il valore di un approccio tecnico e multidisciplinare.
Hai una posizione bancaria che presenta elementi di criticità?
Fiscal Unity può effettuare una prima analisi della documentazione e valutare con te se esistono profili economici, contabili o finanziari che meritano un approfondimento.